Paraguay y Argentina: Los Milei y Galperín se miran en el espejo de la burbuja financiera de Asunción.
Por Marcelo Ramal (PO)
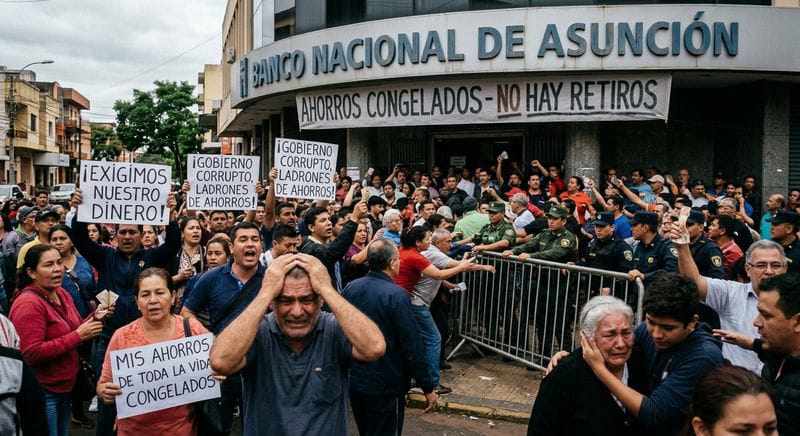
La crisis financiera desatada en Paraguay con la caída del Ueno Bank ya tomó la estatura de una crisis política, por las razones que todos los diarios han comentado. El banco fundado en 2023, y que creció hasta contar con 3 millones de clientes -el 40% de la población- había tenido como accionista al primer mandatario, Santiago Peña. A su vez, el titular del Banco Central, Carlos Carballo, fue presidente del Ueno. Como para que quede claro que esos vínculos no eran gratuitos, el 30% de los depósitos del Ueno correspondían a entes estatales. Entre ellos, 350 millones de dólares del Instituto de Previsión Social, provenientes de los aportes jubilatorios. La administración de Peña había dispuesto que una parte importante del padrón de jubilados cobrara sus haberes por el Ueno. Una privatización sui generis del sistema previsional, pues el fondo de garantía de los haberes estaba en manos del mismo pagador…
Las investigaciones periodísticas y parlamentarias revelaron que el Ueno Bank armó un denso entramado de préstamos circulares en favor de empresas del mismo conglomerado empresario (Grupo Vázquez). Como no falta en estos casos, los créditos regaron también a los funcionarios de Peña, como en la Argentina con el Banco Nación.
Pero la caída del Ueno no es sólo el destape de una corruptela. Lo que se ha producido es un derrumbe de una vasta operación de crédito dirigida al consumo. El Ueno se expandió sobre la base de capturar una masa de clientes provenientes de los jubilados, empleados de bajos ingresos y changuistas. Sin oficinas ni sucursales, la multitudinaria clientela del “banco de la gente” se vinculaba con él a través de celulares y computadoras.
En un país con 60% de precarización laboral, el Ueno se convirtió en un suministrador de crédito masivo. Detentando el 9,2% de los depósitos de Paraguay y siendo el cuarto o quinto banco del país, el Ueno, sin embargo, encabezaba el ranking de emisores de tarjetas de crédito.
Paraguay ha crecido a un ritmo del 5% anual en el último trienio, en medio de un boom del crédito y de una supuesta “macroeconomía” firme. La crisis del Ueno se relaciona con el fin de esa burbuja, que no comenzó ahora.
En 2024, el Ueno resolvió comprar banco Visión, perteneciente al grupo Vázquez. La operación convirtió al banco en la entidad financiera con más clientes del país. Pero el traspaso tuvo otro significado: la operación implicó la compra de la cartera de préstamos del Visión, que alcanzaba una morosidad del 8,6%. A renglón siguiente, Ueno transfirió esa cartera tóxica a otra firma –Binanzas-, que la compró con un préstamo otorgado por el grupo Vázquez.
De esta manera, el Ueno Bank “limpió” de sus balances la mora heredada del banco Visión. Pero no pudo evitar el crecimiento de la morosidad en su cartera. Las inspecciones del banco dan cuenta de un manifiesto descalce entre las exigencias legales de inmovilización de fondos (encajes) y las posibilidades del banco de cubrirlas. El esquema piramidal, consistente en pagar intereses capturando nuevos clientes, nuevos depósitos y cobrando los préstamos otorgados, colapsó. Con la ruptura de la cadena de pagos, la economía paraguaya se ha paralizado, más allá del corralito dispuesto a los clientes del Ueno. Las operaciones comerciales han caído un 35 % y el aparato estatal está comprometido.
Crisis capitalista
El gobierno derechista de Peña se encuentra en la picota, pero no sólo por sus vínculos corruptos con el Ueno. Lo que se ha venido abajo es un régimen económico, y sus repercusiones no se limitan al Paraguay. La mentada “estabilidad macro” del Paraguay de los últimos años consistió, de conjunto, en una gran operación piramidal. El gobierno de Peña ha disparado la emisión de bonos soberanos de deuda pública en dólares. A caballo del endeudamiento público se ha subido también la deuda privada -entre ellas, la del propio Ueno Bank, con una emisión de bonos por 350 millones de dólares-. Paraguay es otro “paraíso” del carry trade, las operaciones especulativas que lucran con una tasa de interés muy superior a la tasa de devaluación de la moneda. Con estos recursos, se ha montado una operación de endeudamiento masivo, dirigida a ampliar de forma ficticia la capacidad de consumo de una población precarizada y con ingresos muy inferiores a la canasta familiar. Más temprano que tarde, la expansión del crédito choca con la insolvencia de las masas endeudadas. El consumo amplificado se convierte ahora en crisis amplificada, que se propaga sobre toda la cadena de pagos.
No hay nada, en absoluto, de la crisis paraguaya que no pueda reconocerse en Argentina -con seis millones de morosos- o en Brasil -donde los insolventes llegan a 80 millones de personas-. La billetera virtual, un recurso tecnológico para facilitar operaciones bancarias, se ha convertido en la coartada del endeudamiento masivo para empujar al ciclo del capital por encima de sus posibilidades y límites. En la mañana de este jueves, las acciones de Mercado Libre -el “Ueno” Bank de la Argentina de Milei- amanecieron con una fuerte caída en Wall Street. La morosidad de Mercado Pago -la billetera de Mercado Libre y de Galperin- triplica a los índices de los “Uenos” banqueros paraguayos.
Toda la hipertrofia financiera del sur del continente se encuentra bajo la lupa. Una crisis financiera internacional, como la que asoma por el endeudamiento insostenible de la oligarquía digital de la IA, transformará estas “señales” de crisis en un derrumbe económico y político de alcance mayor.
